
Kaip pagerinti finansų leadų kokybę: profiliavimas prieš scoringą
Geriausias būdas pagerinti finansų leadų kokybę yra profiliuoti potencialius klientus pagal firmografiką, tada kiekvienam profiliui taikyti predictive scoring, o atitikties patikrą įtraukti kaip privalomą darbo eigos etapą, ne vėlesnę korekciją. Toks dviejų pakopų metodas sumažina praleistas pajamas ir kelia konversijos rodiklius. Diegimo eiga ir metrikos, kurios parodo poveikį, aprašytos žemiau.
Trumpai:
- Profilavimas pagal firmografiką ir predictive scoring žymiai pagerina konversijos rodiklius ir sumažina praleistas pajamas.
- Nustatant KPI svarbu stebėti leadų konversiją, LTV ir atsako laiką, vien tik kiekybiniai rodikliai nėra pakankami.
- Profilavimas turi būti pirmas žingsnis, o scoringas taikomas segmentuotiems leadams, kad modelis galėtų mokytis specifinių taisyklių.
- Duomenų atitiktis ir sutikimo mechanizmai turi būti integruoti jau nuo pradžių, siekiant išvengti teisinių ir atitikties rizikų.
- Diegimo procesas trunka nuo 30 iki 180 dienų, pradedant mažo apimties eksperimentais ir baigiant pilna automatizacija bei ROI apskaičiavimu.
Turinys
- Kodėl leadų kokybė finansų srityje yra kritinė verslo metrika
- KPI ir matavimo bazė: kokius rodiklius stebėti ir iš kur juos traukti
- Profilavimas prieš scoringą: rekomenduojama dviejų etapų metodika
- Duomenų kokybė ir atitiktis: integruoti procesai, o ne vėlesnė patikra
- 90–180 dienų įgyvendinimo planas: techninė eiga ir atsakomybės
- Leadų kokybės vertinimo metodai ir kriterijai finansų sektoriuje
- Poveikis verslo rezultatams: kaip leadų kokybė įtakoja pardavimus ir ROI
- Leadų šaltinių analizė ir jų patikimumas finansų paslaugų srityje
- Ką dažnai pamiršta apie finansų leadų kokybę
- Kaip Seocheaper padeda įgyvendinti šią strategiją
- Šaltiniai
- Dažniausiai užduodami klausimai
Kodėl leadų kokybė finansų srityje yra kritinė verslo metrika
Fintech pardavimų komandos dažnai gaudo daug leadų, tačiau prioritetizuoja juos atsitiktinai arba pagal seniausią taisyklę, kas atėjo pirmas. Toks požiūris švaisto rinkodaros biudžetą ir pardavimų valandas leadams, kurie niekada nekonvertuos, o tuo pat metu vertingi kontaktai nusėda eilėje.
Europos bankininkystės institucijos ataskaita apie inovatyvų duomenų naudojimą pažymi, kad duomenimis pagrįstas klientų profiliavimas gali pagerinti produktų atranką, tačiau kelia informacijos asimetrijos ir netinkamo vartotojų segmentavimo riziką. Tai reiškia, kad scoring modelis be aiškaus profiliavimo etapo gali sistemingai klaidinti, kurie leadai iš tiesų vertingi.
Dviejų pakopų metodas, kai leadai pirma segmentuojami, o tik tada vertinami predictive modeliu, gali pagerinti konversijas iki 18 % priklausomai nuo pramonės konteksto. Tai reikšmingas skirtumas fintech įmonei, kurios pardavimų ciklas ir taip ilgas dėl reguliacinių patikrinimų.
KPI ir matavimo bazė: kokius rodiklius stebėti ir iš kur juos traukti
Leadų kokybės nevalia vertinti vien pagal kiekį. Reikia rodiklių, kurie parodo, kas realiai konvertuojasi ir kiek tas klientas atneša per visą santykio laikotarpį.
- Lead į sandorį konversija (CR): rodo, kiek procentų leadų pasiekia pasirašytą sutartį.
- MQL į SQL perėjimas: parodo, ar rinkodaros kvalifikuoti leadai atlaiko pardavimų komandos patikrą.
- LTV pagal šaltinį: leidžia palyginti, kurie kanalai atneša ilgalaikiai vertingus klientus, o kurie tik trumpalaikį srautą.
- Atsako laikas: greitas pirmas kontaktas dažnai koreliuoja su aukštesne konversija fintech segmente.
Šiems rodikliams reikia duomenų iš keturių šaltinių: CRM sistemos, GA4 ar server-side įvykių sekimo, mokamos reklamos platformų ataskaitų ir kontaktų papildymo (enrichment) įrankių. Prieš keičiant procesą, verta paleisti kontrolinę ataskaitą, kuri fiksuoja esamą CR ir MQL→SQL rodiklį per 30 dienų, tada lyginti su rezultatais po pakeitimų. Techninę integraciją tarp šių sistemų aprašome gairėje apie konversijų sekimą fintech sektoriuje.
Profilavimas prieš scoringą: rekomenduojama dviejų etapų metodika
PRISM tipo modeliai rodo, kad profilavimas turi vykti pirma, o predictive scoring taikomas jau susegmentuotai grupei, ne visai leadų masei vienu metu. Tai leidžia modeliui mokytis segmentui specifinių taisyklių, o ne bandyti rasti vieną universalų raštą, kuris retai tinka visiems klientų tipams vienodai.
- Sukurkite firmografinius profilius: įmonės dydis, sektorius, sprendimų priėmėjo pozicija ir produkto atitikimas.
- Priskirkite kiekvieną leadą profiliui: naudokite CRM lauku pagrįstas taisykles arba automatinį klasifikatorių.
- Taikykite predictive scoring kiekvienam profiliui atskirai: modelis mokosi iš to profilio istorinių duomenų, ne iš viso portfelio.
- Testuokite su kontrolinė grupe: A/B palyginimas tarp scoringo su profiliavimu ir be jo parodo tikrą poveikį.
Modelio pasirinkimas priklauso nuo interpretabilumo poreikio. Gradient boosting modeliai pagerina leadų kvalifikacijos nuoseklumą ir sutrumpina kvalifikacijos laiką fintech kontekste, tačiau jų sprendimų sunku paaiškinti be papildomo sluoksnio. Praktika rodo, kad sėkmė priklauso nuo darbo eigos integracijos: modelis turi palaikyti interpretabilumą per priemones kaip SHAP ar taisyklėmis pagrįstus paaiškinimus ir integruotis su CRM taip, kad pardavimų komanda gautų konkretų veiksmo nurodymą, ne vien skaičių.
Profesionalus patarimas: Prieš diegdami predictive modelį, susitarkite su pardavimų komanda, kokį paaiškinimą jie turi gauti kartu su kiekvienu balu, nes be to modelis liks nenaudojamas.
Duomenų kokybė ir atitiktis: integruoti procesai, o ne vėlesnė patikra
BDAR reikalavimai keičia, kaip fintech įmonės gali rinkti ir naudoti kontaktų duomenis rinkodarai. Teisėtumo pagrindo keitimas po to, kai duomenys jau surinkti, yra rizikingas ir dažnai neįmanomas, todėl sutikimo valdymas turi būti integruotas nuo pirmo kontakto.
- Sutikimo vartai: leadas patenka į scoring darbo eigą tik po patvirtinto sutikimo žymos.
- Skambinti neleidžiama sąrašo (DNC) patikra: automatinė patikra prieš kiekvieną outbound kontaktą.
- Server-side įvykių valdymas: mažina neteisėtai perduodamų asmens duomenų kiekį trečiosioms šalims.
„Finextra“ leidinys pažymi, kad automatizuotas pirmas kontaktas finansų sektoriuje yra pirmiausia sutikimo problema, o tik tada technologijos klausimas. Atitiktis, įdiegta kaip operacinė siena, leidžia automatizuoti procesą be pastovaus audito sulėtėjimo.
Kai scoring modelis įtakoja sprendimus, susijusius su fiziniais asmenimis, pavyzdžiui, kredito vertinimą, jis gali patekti į aukštos rizikos kategoriją. EBA analizė dėl AI Act poveikio bankininkystės sektoriui nurodo, kad tokiais atvejais reikalingi papildomi saugikliai: dokumentuotas modelio paaiškinimas, žmogaus priežiūra ir periodinis modelio patikrinimas dėl šališkumo.
90–180 dienų įgyvendinimo planas: techninė eiga ir atsakomybės
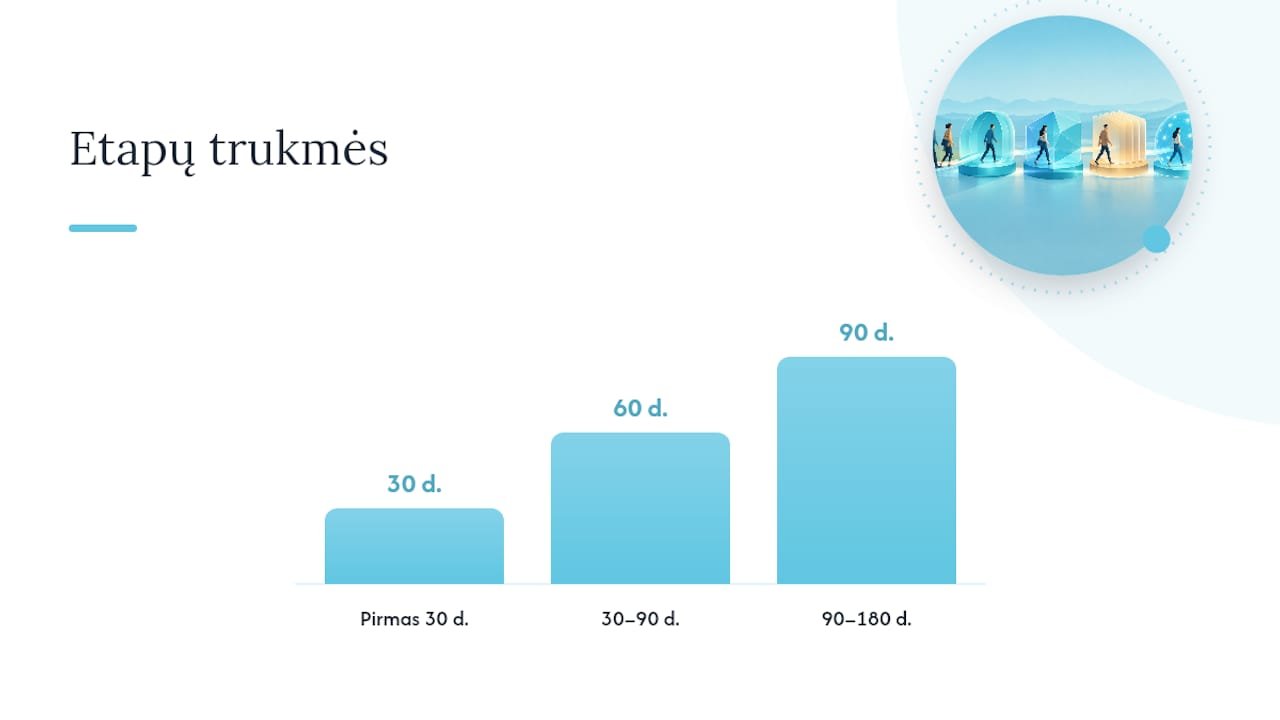
Diegimas veikia geriausiai etapais, nes leidžia komandai priprasti prie naujo darbo su duomenimis, kol modelis dar nedaro galutinių sprendimų.
Per pirmas 30 dienų:
- Atlikite duomenų auditą: patikrinkite kontaktų validaciją, domeno patikrą ir firmografikos pilnumą.
- Susitarkite dėl bendrų KPI su rinkodaros ir pardavimų vadovais.
- Paleiskite mažo apimties profiliavimo eksperimentą su viena aiškia segmento grupe.
30 ir 90 dienos etape:
- Sukurkite predictive scoring MVP pasirinktam profiliui.
- Įdiekite CRM routing taisykles, kurios automatiškai kreipia aukštu balu pažymėtus leadus pardavimų komandai.
- Testuokite modelį su kontroline grupe ir stebėkite MQL→SQL pokytį.
Nuo 90 iki 180 dienos:
- Iteruokite modelį pagal surinktus duomenis ir pardavimų grįžtamąjį ryšį.
- Automatizuokite pasikartojančius scoring atnaujinimus.
- Apskaičiuokite ROI ir paruoškite planą plėtrai kitiems profiliams.
Duomenų higiena, tokia kaip domeno patikra, el. pašto validacija ir firmografikos papildymas, yra pirmas praktinis žingsnis prieš bet kokį mašininio mokymosi modelį, nes sutrumpina kvalifikacijos laiką ir pagerina modelio tikslumą nuo pat pradžių. Techninius diegimo žingsnius su konkrečiu 90/180 planu rasite leadų generavimo metodikoje fintech įmonėms.
Leadų kokybės vertinimo metodai ir kriterijai finansų sektoriuje
Finansų sektoriuje leadų kokybę vertina keliais lygiais vienu metu, nes vienas kriterijus retai atspindi tikrąjį potencialą. Firmografiniai kriterijai, tokie kaip įmonės apyvarta, darbuotojų skaičius ar sektorius, parodo, ar leadas atitinka idealų kliento profilį. Elgesio kriterijai, pavyzdžiui, apsilankymų dažnis svetainėje ar sąveika su turiniu, rodo pirkimo intenciją.
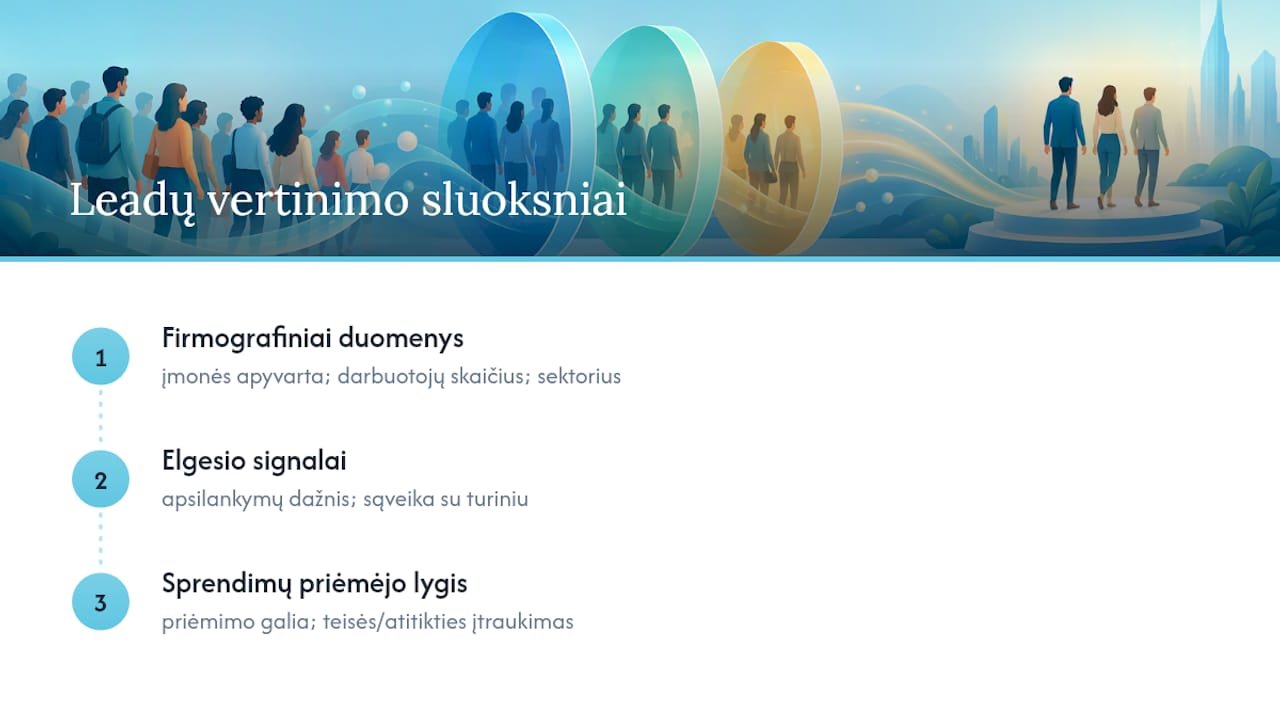
Trečias sluoksnis yra sprendimų priėmėjo lygis: ar kontaktas turi galią priimti pirkimo sprendimą, ar tik renka informaciją. Fintech pardavimuose šis skirtumas ypač svarbus, nes sprendimų priėmimo grandinė dažnai apima teisės ir atitikties skyrius, ne tik rinkodaros ar IT vadovą.
Vertinimo metodai skiriasi nuo paprastų taškų sistemų, kur kiekvienam kriterijui priskiriamas svoris, iki predictive modelių, kurie mokosi iš istorinių konversijos duomenų. Svarbiausia, kad kriterijai būtų dokumentuoti ir periodiškai tikrinami, nes rinkos sąlygos ir kliento profilis keičiasi. Modelis, kuris veikė praėjusiais metais, gali tapti netikslus, jei nepasikeičia įvesties duomenys atspindint naują klientų segmentą.
Praktiškai vertingiausia kombinuoti firmografinę atranką su elgesio signalais, nes vien firmografika neparodo laiko momento, kada leadas pasiruošęs pirkti.
Poveikis verslo rezultatams: kaip leadų kokybė įtakoja pardavimus ir ROI
Leadų kokybė tiesiogiai veikia pardavimų ciklo trukmę ir komandos efektyvumą. Kai pardavimų atstovas gauna prastai atrinktus leadus, jis švaisto laiką kvalifikacijai, kuri turėjo įvykti automatiškai anksčiau. Tai mažina bendrą pardavimų komandos pralaidumą, net jei leadų skaičius auga.
ROI skaičiavimas turi įtraukti ne tik konversijos rodiklį, bet ir kliento vertę per visą santykio laikotarpį. Fintech produktų atveju vienas didelis klientas gali atnešti daugiau vertės nei dešimt mažų, todėl scoring modelis, kuris ignoruoja LTV potencialą ir vertina vien tikimybę konvertuotis, gali sukurti klaidingą prioritetų sąrašą.
Rinkodaros ir pardavimų suderinimas taip pat priklauso nuo leadų kokybės skaidrumo. Kai rinkodara mato, kurie kanalai atneša aukščiausio balo leadus, biudžetas persiskirsto natūraliai, be konfliktų dėl to, kuri komanda „kalta“ už prastus rezultatus. Šis skaidrumas yra vienas iš praktinių privalumų, kurį duoda struktūrizuotas scoring modelis, palyginti su intuityviu prioritetizavimu.
Leadų šaltinių analizė ir jų patikimumas finansų paslaugų srityje
Ne visi leadų šaltiniai vienodai patikimi, ir šis skirtumas dažnai neatsispindi paprastame leadų skaičiaus stebėjime. Organinė paieška ir turinio rinkodara paprastai atneša leadus, kurie jau turi tam tikrą supratimą apie produktą, todėl jų kvalifikacijos laikas trumpesnis. Mokama reklama gali greitai padidinti srautą, tačiau dažnai atneša platesnę, mažiau kvalifikuotą auditoriją, jei kampanijos taikymas nėra tikslus.
Rekomendacijos ir partnerystės kanalai fintech sektoriuje dažnai duoda aukščiausią konversijos rodiklį, nes rekomendavęs asmuo jau atliko dalį pasitikėjimo kūrimo darbo. Tačiau šis kanalas sunkiai skaluojamas, todėl negali būti vienintelis leadų šaltinis.
Kiekvieno šaltinio patikimumą reikia vertinti ne pagal leadų kiekį, o pagal LTV ir konversijos rodiklį per pakankamai ilgą laikotarpį, kad būtų galima atskirti atsitiktinį svyravimą nuo tikros tendencijos. Šaltinio priskyrimas (attribution) taip pat turi būti techniškai tvarkingas: jei server-side sekimas neveikia korektiškai, šaltinių palyginimas gali būti sistemingai klaidingas. Techninę pusę aptariame konversijų sekimo gairėje fintech sektoriui.
Ką dažnai pamiršta apie finansų leadų kokybę
Dauguma įmonių investuoja į scoring modelį tikėdamosi greito rezultato, tačiau ignoruoja profiliavimo etapą, kuris nulemia, ar modelis iš viso turi ką prasmingo mokytis. Tai klaida, kuri kainuoja daugiau nei pats modelio kūrimas.
Kita nepastebima problema yra tai, kad atitiktis dažnai laikoma paskutiniu žingsniu, patikra prieš paleidimą, ne dizaino dalimi. Tokia tvarka verčia komandas vėliau perdaryti procesus, kurie iš pradžių sukurti neteisingai. Interpretabilumas taip pat nuvertinamas: modelis, kurio sprendimų negalima paaiškinti pardavimų komandai, greitai ignoruojamas, kad ir kiek tikslus jis būtų.
Tikroji leadų kokybės problema retai yra technologinė. Ji yra organizacinė: kas atsakingas už duomenų higieną, kaip rinkodara ir pardavimai susitaria dėl bendrų kriterijų, ir ar atitikties komanda dalyvauja procese nuo pirmos dienos, ne tik audito etape.
— Bartas
Kaip Seocheaper padeda įgyvendinti šią strategiją
Fintech įmonėms, kurios nori pereiti nuo atsitiktinio leadų prioritetizavimo prie duomenimis pagrįsto modelio, pirmas žingsnis dažnai yra ne technologija, o matomumas ir turinio struktūra, kuri atneša tinkamos kokybės srautą į viršų piltuvo.
Seocheaper siūlo konkrečius sprendimus, kurie palaiko šią eigą nuo pat pradžių:
- Techninis SEO auditas: parodo, kur nutrūksta srautas prieš patenkant į CRM.
- DI matomumo stebėsena: stebima, kaip įmonė matoma DI generuojamose platformose, kur pirkėjai dažnai ieško sprendimų.
- Viskas viename: SEO sprendimas apima turinio kūrimą, optimizaciją ir nuorodų kūrimą vienu paketu.
Pirmą mėnesį klientas gauna auditą, rekomendacijų planą ir konkretų pasiūlymą, kaip pagerinti leadų srauto kokybę iš organinės paieškos. Jei norite pradėti, gaukite pasiūlymą ir pasitarkite, kaip šis modelis tinka jūsų fintech verslui.
Šaltiniai
- Report on innovative uses of data (EBA, 2017)
- Profiling before scoring: a two-stage predictive model for B2B lead prioritization (2026)
- Using supervised machine learning for lead qualification in start ups: a study on B2b sales in fintech
Dažniausiai užduodami klausimai
Kas yra leadų scoringas finansų sektoriuje?
Leadų scoringas yra metodas, kuriuo potencialiam klientui priskiriamas balas pagal jo tikimybę konvertuotis į mokantį klientą. Fintech kontekste šis balas paprastai skaičiuojamas atskirai kiekvienam firmografiniam profiliui, ne visai leadų masei vienodai.
Kaip GDPR veikia leadų kokybės gerinimo procesą?
BDAR reikalauja, kad sutikimas duomenims naudoti būtų gautas prieš pradedant rinkodaros veiksmus, ne vėliau pridėtas. Praktiškai tai reiškia sutikimo vartų įdiegimą darbo eigoje prieš scoring ar outbound kontaktą, kaip pažymi „Finextra“ analizė.
Kokie KPI geriausiai parodo leadų kokybės pokytį?
Svarbiausi rodikliai yra lead į sandorį konversijos rodiklis, MQL į SQL perėjimo procentas ir kliento vertė per visą santykio laikotarpį pagal šaltinį. Šiuos rodiklius reikia lyginti su kontroline baze prieš ir po pakeitimų, kad pokytis būtų matomas objektyviai.
Ar predictive scoring modelis gali būti priskirtas aukštos rizikos AI kategorijai?
Taip, kai modelis įtakoja sprendimus susijusius su fiziniais asmenimis, pavyzdžiui kredito vertinimą, EBA analizė nurodo, kad jis gali patekti į aukštos rizikos kategoriją ir reikalauti papildomos priežiūros. Tokiais atvejais reikalingas dokumentuotas paaiškinimas ir žmogaus priežiūros sluoksnis.
Kiek laiko trunka pilnas leadų kokybės gerinimo diegimas?
Praktinis MVP paprastai paleidžiamas per 30 ir 90 dienų, o pilna iteracija su automatizacija ir ROI įvertinimu užtrunka apie 90 iki 180 dienų. Terminas priklauso nuo duomenų kokybės pradinėje būsenoje ir komandos pasirengimo priimti naują procesą.